


Kasus OTT KPP Madya Banjarmasin kembali menjadi perhatian setelah Komisi Pemberantasan Korupsi melanjutkan penyidikan perkara dugaan korupsi yang berawal dari operasi tangkap tangan pada 4 Februari 2026. Perkembangan terbaru pada 23 September 2026 menunjukkan penyidik tengah menelusuri aset yang berkaitan dengan mantan Kepala KPP Madya Banjarmasin, Mulyono Purwo Wijoyo. Pemeriksaan terbaru menyasar transaksi jual beli tanah atau bangunan yang dikaitkan dengan Mulyono maupun keluarganya.
Kasus ini berkaitan dengan dugaan korupsi dalam pengurusan restitusi Pajak Pertambahan Nilai (PPN) PT Buana Karya Bhakti. KPK sebelumnya menetapkan tiga tersangka, yakni Mulyono Purwo Wijoyo, pegawai KPP Madya Banjarmasin Dian Jaya Demega, serta Manajer Keuangan PT Buana Karya Bhakti Venasius Jenarus Genggor. Penyidikan tidak berhenti pada OTT karena KPK kemudian mengembangkan perkara dan memeriksa sejumlah saksi untuk mendalami aliran uang, proses pemeriksaan pajak, hingga aset yang diduga berkaitan dengan perkara.
OTT KPP Madya Banjarmasin Terjadi pada Februari 2026
Operasi tangkap tangan berlangsung pada 4 Februari 2026 di lingkungan KPP Madya Banjarmasin, Kalimantan Selatan. Pada hari kejadian, Kanwil Direktorat Jenderal Pajak Kalimantan Selatan dan Tengah membenarkan adanya kegiatan KPK di kantor tersebut. Saat itu pihak DJP masih menunggu informasi resmi mengenai konstruksi perkara yang sedang ditangani penyidik.
KPK mengamankan tiga orang dalam rangkaian operasi tersebut. Setelah melakukan pemeriksaan dan gelar perkara dalam waktu 1×24 jam, KPK menetapkan status tersangka terhadap pihak-pihak yang kemudian diumumkan terlibat dalam dugaan tindak pidana korupsi terkait restitusi pajak.
Tiga Orang Ditetapkan sebagai Tersangka
KPK menetapkan Mulyono Purwo Wijoyo, yang saat kejadian menjabat Kepala KPP Madya Banjarmasin, sebagai salah satu tersangka. Tersangka berikutnya adalah Dian Jaya Demega, pegawai KPP Madya Banjarmasin, serta Venasius Jenarus Genggor, Manajer Keuangan PT Buana Karya Bhakti.
Status tersangka merupakan bagian dari proses hukum yang masih berjalan. Karena itu, uraian mengenai perbuatan para pihak dalam artikel ini merupakan dugaan dan konstruksi perkara menurut penyidik KPK, bukan putusan pengadilan yang telah berkekuatan hukum tetap.
OTT KPP Madya Banjarmasin Berkaitan dengan Restitusi PPN
Menurut konstruksi perkara yang disampaikan KPK, kasus bermula ketika PT Buana Karya Bhakti mengajukan restitusi PPN untuk tahun pajak 2024. Perusahaan tersebut mempunyai status lebih bayar dan mengajukan proses pengembalian kelebihan pembayaran pajak melalui KPP Madya Banjarmasin.
Hasil pemeriksaan KPP disebut menunjukkan nilai lebih bayar sekitar Rp49,47 miliar. Setelah koreksi fiskal sebesar sekitar Rp1,14 miliar, nilai restitusi menjadi sekitar Rp48,3 miliar. Proses inilah yang kemudian menjadi salah satu pusat penyidikan KPK.
KPK Ungkap Dugaan Permintaan Uang Apresiasi
Dalam konstruksi perkara KPK, terdapat dugaan permintaan yang disebut sebagai uang apresiasi setelah pengurusan permohonan restitusi tersebut. Para tersangka diduga menerima sekitar Rp1,5 miliar yang kemudian dibagi sesuai jatah masing-masing.
KPK juga menyita barang bukti senilai sekitar Rp1,5 miliar yang terdiri atas uang dan sejumlah bukti transaksi atau penggunaan. Fakta mengenai penyitaan dan dugaan penerimaan tersebut menjadi bagian penting dari penyidikan yang kemudian dikembangkan lebih jauh setelah OTT.
KPK Kembangkan Penyidikan Setelah OTT
Perkara OTT KPP Madya Banjarmasin tidak berhenti pada tiga tersangka awal. Pada 20 Juli 2026, KPK mengumumkan pengembangan penyidikan. Dalam proses tersebut, lembaga antirasuah melakukan penggeledahan dan pemeriksaan terhadap sejumlah pihak di beberapa daerah.
KPK kemudian mengumumkan penyitaan 680 ribu dolar AS, 1,3 kilogram emas, serta Rp100 juta. Barang-barang tersebut berasal dari penggeledahan di sejumlah lokasi maupun pengembalian oleh saksi dalam pengembangan penyidikan.
Penggeledahan Meluas ke Sejumlah Daerah
Pada 11–12 Agustus 2026, KPK melakukan penggeledahan di sejumlah lokasi. Salah satunya adalah Kantor Wilayah Direktorat Jenderal Pajak Jawa Tengah II atau Kanwil Pajak Surakarta. Penggeledahan juga dilakukan pada sejumlah titik di Klaten, Jombang, Surabaya, dan Malang.
Sehari setelah rangkaian tersebut, penyidik memeriksa sepuluh saksi di Surabaya dan Surakarta. Pemeriksaan dilakukan antara lain untuk mengonfirmasi hasil penggeledahan sekaligus mendalami aspek lain yang berhubungan dengan penyidikan.
Mekanisme Pemeriksaan Pajak Ikut Didalami KPK
Pada September 2026, penyidik masih aktif memeriksa sejumlah saksi. KPK antara lain mendalami bagaimana mekanisme pemeriksaan pajak berlangsung di KPP Madya Banjarmasin. Pemeriksaan tersebut penting untuk memperoleh gambaran mengenai proses administratif maupun pihak-pihak yang terlibat dalam pemeriksaan pajak.
KPK juga memanggil ASN Direktorat Jenderal Pajak serta pihak swasta. Pada 10 September, misalnya, penyidik menjadwalkan pemeriksaan terhadap seorang ASN Ditjen Pajak berinisial YUS dan pihak swasta berinisial KKL sebagai saksi.
OTT KPP Madya Banjarmasin Masuk Tahap Penelusuran Aset
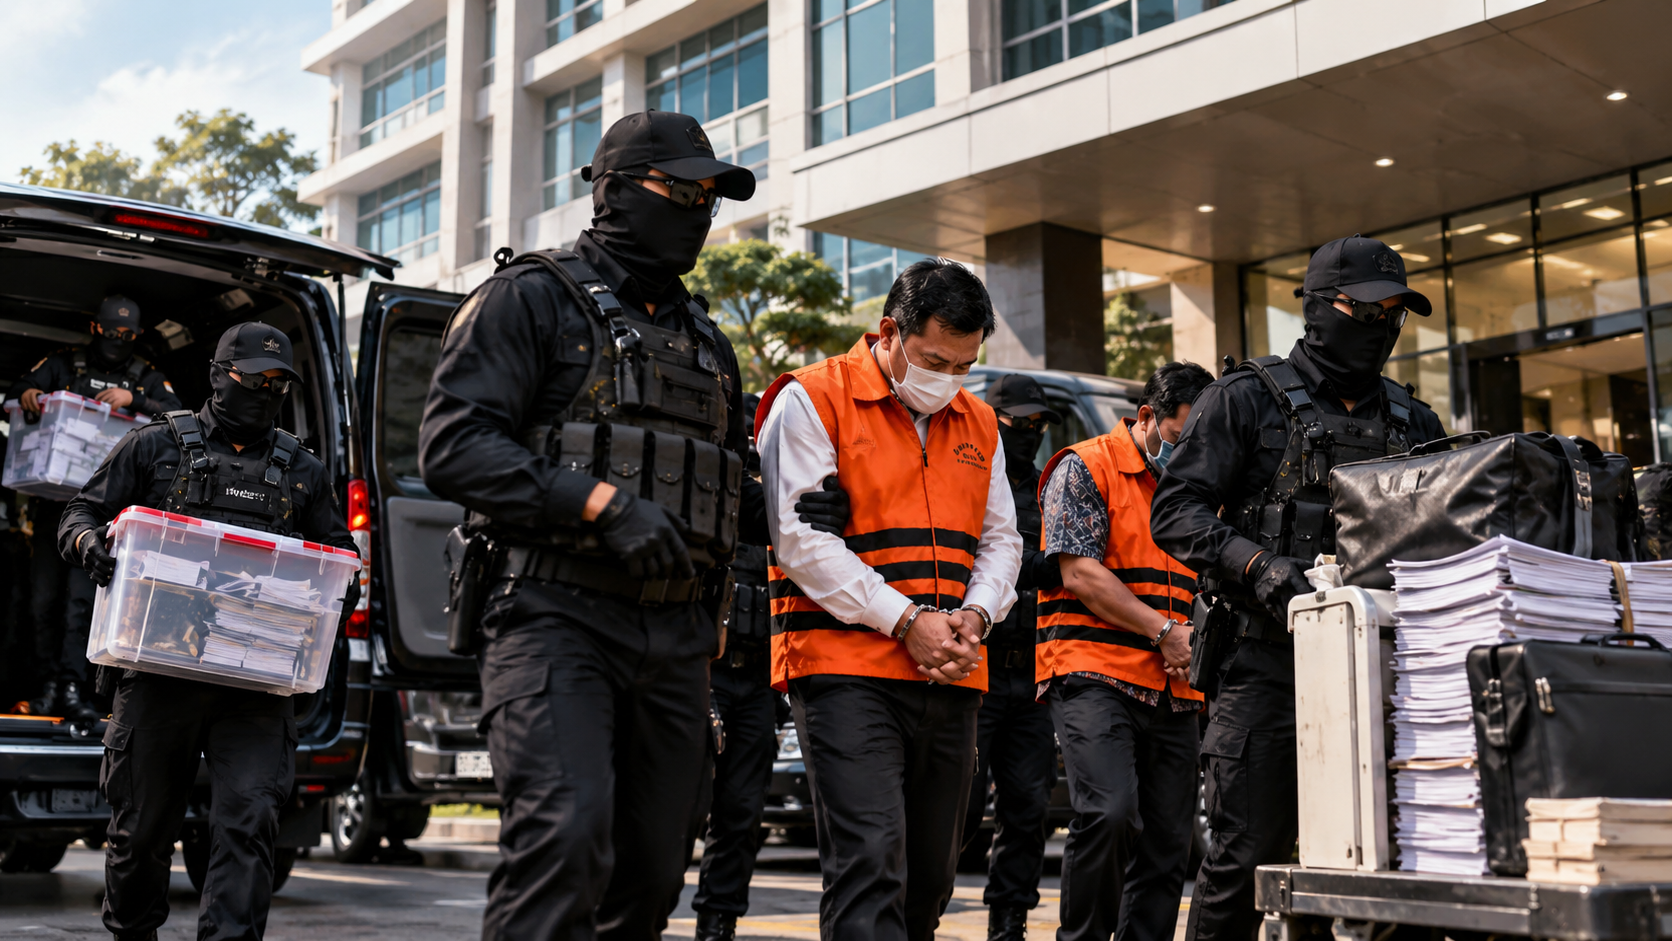
Perkembangan terbaru yang diumumkan pada 23 September 2026 menunjukkan penyidikan memasuki penelusuran aset. KPK memeriksa delapan saksi yang terdiri dari pejabat pembuat akta tanah dan pihak swasta sehari sebelumnya.
Juru Bicara KPK Budi Prasetyo menjelaskan penyidik berfokus menelusuri aset Mulyono, khususnya transaksi jual beli tanah dan/atau bangunan yang dilakukan Mulyono maupun keluarganya. Penelusuran tersebut merupakan bagian dari penyidikan yang masih berjalan sehingga hasil akhirnya belum dapat disimpulkan sebelum proses hukum selesai.
Dua ASN DJP Juga Diperiksa Penyidik
Selain saksi yang berkaitan dengan aset, KPK memeriksa dua ASN Direktorat Jenderal Pajak berinisial SMG dan TRS. Kepada saksi dari kelompok ASN DJP tersebut, penyidik mendalami dugaan penerimaan uang yang berhubungan dengan pemeriksaan pajak di KPP Madya Banjarmasin.
Pemeriksaan saksi tidak dengan sendirinya berarti seseorang menjadi tersangka. Dalam proses penyidikan, keterangan saksi digunakan untuk memperjelas rangkaian peristiwa, menguji bukti, serta mengetahui hubungan antara transaksi dan pihak-pihak yang sedang ditelusuri.
Mengapa Restitusi Pajak Menjadi Bagian Penting Perkara
Restitusi pajak pada dasarnya merupakan mekanisme pengembalian kelebihan pembayaran pajak kepada wajib pajak apabila persyaratan yang ditentukan terpenuhi. Dengan demikian, restitusi sendiri merupakan mekanisme perpajakan yang sah.
Permasalahan hukum dalam kasus ini bukan keberadaan restitusi tersebut, melainkan dugaan korupsi dalam proses pengurusannya sebagaimana konstruksi perkara yang disampaikan KPK. Pemisahan ini penting agar kasus individual tidak disalahartikan sebagai persoalan terhadap seluruh mekanisme restitusi ataupun seluruh pegawai pajak.
Penyidikan Masih Berjalan pada September 2026
Rangkaian pemeriksaan sepanjang September menunjukkan perkara masih terus dikembangkan. Selain mendalami mekanisme pemeriksaan pajak, KPK memeriksa pihak swasta mengenai dugaan pemberian uang kepada pihak di KPP Madya Banjarmasin.
Penyidik juga memanggil sejumlah ASN perpajakan yang mempunyai hubungan dengan proses pemeriksaan. Salah seorang saksi yang diperiksa pada September diketahui pernah menjabat sebagai Fungsional Pemeriksa Pajak KPP Madya Banjarmasin.
Kasus Belum Bisa Dianggap Selesai
Perkembangan hingga 23 September menunjukkan cakupan penyidikan sudah jauh lebih luas dibandingkan saat OTT pada Februari. Dari dugaan penerimaan sekitar Rp1,5 miliar dalam pengurusan restitusi, penyidik kemudian bergerak menuju pemeriksaan saksi, penggeledahan lintas daerah, penyitaan aset, hingga penelusuran transaksi tanah dan bangunan.
Namun, setiap perkembangan tersebut tetap harus ditempatkan dalam konteks proses hukum. Dugaan terhadap tersangka masih harus dibuktikan melalui proses peradilan, sementara saksi yang dipanggil KPK tidak otomatis memiliki status sebagai tersangka.
Kasus OTT KPP Madya Banjarmasin bermula dari operasi tangkap tangan KPK pada 4 Februari 2026 terkait dugaan korupsi dalam proses restitusi PPN PT Buana Karya Bhakti. Sehari kemudian, KPK menetapkan Mulyono Purwo Wijoyo, Dian Jaya Demega, dan Venasius Jenarus Genggor sebagai tersangka. Perkara tersebut berkaitan dengan restitusi sekitar Rp48,3 miliar dan dugaan penerimaan uang sekitar Rp1,5 miliar.
Hingga perkembangan terbaru 23 September 2026, penyidikan masih berlangsung. KPK kini antara lain menelusuri aset mantan Kepala KPP Madya Banjarmasin serta mendalami dugaan penerimaan uang dalam pemeriksaan pajak. Karena proses hukum belum selesai, seluruh dugaan pidana tetap harus dipandang berdasarkan asas praduga tak bersalah sampai terdapat putusan pengadilan berkekuatan hukum tetap.
FAQ
Kapan OTT KPP Madya Banjarmasin dilakukan KPK?
Operasi tangkap tangan dilakukan pada 4 Februari 2026 di lingkungan KPP Madya Banjarmasin, Kalimantan Selatan.
Siapa saja yang ditetapkan sebagai tersangka?
KPK menetapkan Mulyono Purwo Wijoyo, Dian Jaya Demega, dan Venasius Jenarus Genggor sebagai tersangka dalam perkara dugaan korupsi terkait restitusi pajak.
Berapa nilai restitusi pajak dalam perkara tersebut?
Setelah pemeriksaan dan koreksi fiskal, nilai restitusi yang disebut dalam konstruksi perkara KPK sekitar Rp48,3 miliar.
Berapa uang yang diduga diterima dalam perkara awal?
Menurut KPK, para tersangka diduga menerima sekitar Rp1,5 miliar yang kemudian dibagi sesuai jatah masing-masing.
Apa perkembangan terbaru kasus KPP Madya Banjarmasin?
Per 23 September 2026, KPK sedang menelusuri aset yang berkaitan dengan Mulyono, termasuk transaksi jual beli tanah atau bangunan, serta mendalami dugaan penerimaan uang terkait pemeriksaan pajak.
Leave a Reply